


Los aportes previsionales que realizan los monotributistas al Sistema Integrado Previsional Argentino (SIPA) no serían suficientes para financiar una jubilación mínima o una Pensión Universal para el Adulto Mayor (PUAM), incluso después de 40 años de contribuciones continuas.
La conclusión surge de un informe elaborado por el IERAL de la Fundación Mediterránea, que analizó la relación entre los aportes realizados por los trabajadores del régimen simplificado y los ingresos que podrían obtener durante la etapa de jubilación.
Según el estudio, si los aportes previsionales de un monotributista se acumularan en un fondo actualizado por inflación, ninguna de las categorías permitiría generar una renta vitalicia equivalente a la jubilación mínima vigente, aun considerando una trayectoria laboral formal de cuatro décadas.
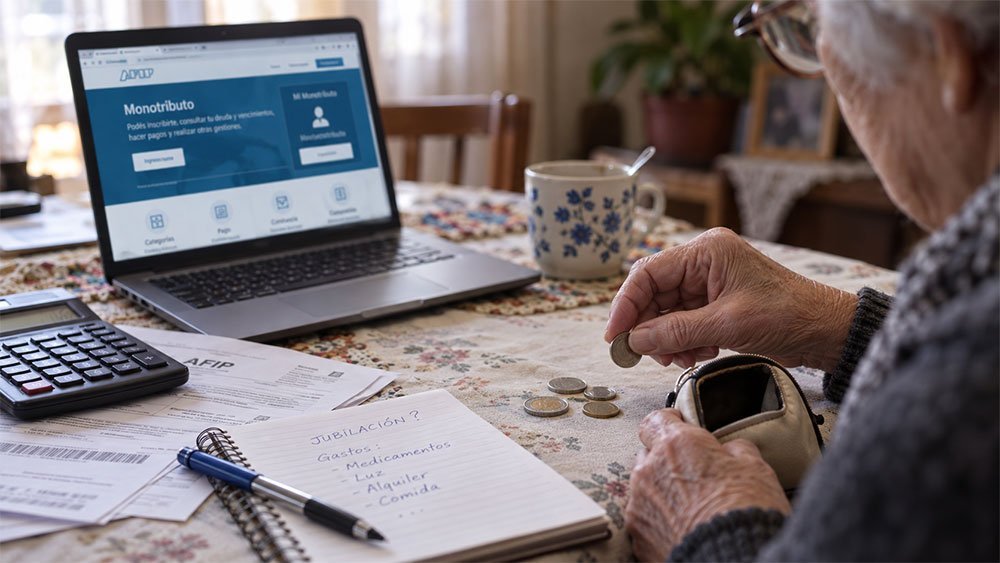
En agosto, la jubilación mínima se ubicó en $489.776, incluido el bono de $70.000, mientras que la PUAM alcanzó los $405.821. Actualmente, hay alrededor de 4,8 millones de monotributistas en Argentina. De ese total, 2,8 millones figuran como activos en el SIPA y unos 2,2 millones registran efectivamente aportes previsionales.
La mayor parte de los contribuyentes se concentra en las categorías de menor facturación. El 55% de los monotributistas activos pertenece a la Categoría A y, al sumar las categorías B y C, la proporción alcanza el 78%.
Esta distribución tiene impacto sobre los aportes. Mientras que el aporte personal de un trabajador en relación de dependencia representa aproximadamente el 11% de sus ingresos, en el caso de los monotributistas el aporte previsional personal equivale, en promedio, al 1,1%.
En las categorías A a G, la carga previsional representa entre el 3,6% y el 1% de los ingresos. En la Categoría K, en tanto, alcanza el 1,6%, frente al 6% que aportaría un asalariado con un nivel de ingresos similar. Según el IERAL, el aporte del régimen a la recaudación nacional representó apenas el 0,16% del PBI en 2026.
El estudio también simuló cuánto podrían representar los aportes de los monotributistas al momento del retiro mediante un esquema de capitalización individual o renta vitalicia. Para realizar las estimaciones, tomó como referencia una edad de retiro de 65 años para los hombres, con una esperanza de vida de 15,9 años posteriores, y de 60 años para las mujeres, con una sobrevida estimada de 23,8 años.
En la Categoría A, un hombre con 30 años de aportes acumularía fondos equivalentes al 7% de una jubilación mínima. Con 40 años de aportes, la proporción subiría al 9%. Para una mujer de la misma categoría, los fondos representarían el 4% de la jubilación mínima con 30 años de aportes y el 6% con 40 años.
En la Categoría K, la de mayor facturación, un hombre alcanzaría a cubrir el 56% de una jubilación mínima con 30 años de aportes y el 75% con 40 años. En el caso de una mujer, los porcentajes serían del 38% y 50%, respectivamente.
El informe también contempla un escenario con un rendimiento financiero real del 2% anual por encima de la inflación. Bajo esas condiciones, un hombre de la Categoría K con 40 años de aportes podría alcanzar el 138% de una jubilación mínima, o el 105% si dejara una pensión a su cónyuge. Para una mujer de la misma categoría, el resultado llegaría al 99%.
El IERAL calculó además cuánto deberían incrementarse los aportes para que los trabajadores de las categorías más bajas pudieran alcanzar una jubilación mínima después de 40 años de contribuciones. En la Categoría A, el aporte previsional mensual debería aumentar un 778% para las mujeres, pasando de $18.247 a $160.298. En el caso de los hombres con pensión, el incremento necesario sería del 725%, de $18.247 a $150.600.
Si ese ajuste se aplicara sobre todas las categorías del Monotributo, el estudio estima que la recaudación previsional del régimen podría pasar del 0,04% actual a entre el 0,27% y el 0,29% del PBI, dependiendo de la modalidad elegida.
El informe plantea que la situación adquiere mayor relevancia frente al envejecimiento de la población argentina y la caída de la natalidad. Ante este escenario, el IERAL propone distintas alternativas para una eventual reforma previsional, entre ellas modificar los valores de la cuota mensual del Monotributo para acercarlos a los aportes correspondientes a otras modalidades laborales o limitar el régimen simplificado a trabajadores de menores ingresos.
El estudio también menciona la posibilidad de implementar un sistema de “cuentas nocionales”, mediante el cual el Estado llevaría una contabilidad individual de los aportes realizados durante la vida laboral y reconocería un rendimiento real sobre esos fondos. De esta manera, el haber jubilatorio quedaría vinculado con el nivel de contribuciones acumuladas durante la etapa activa.
Fuente: Medios