






La mayoría de los argentinos agota sus ingresos antes de terminar el mes y recurre cada vez más al endeudamiento para afrontar los gastos cotidianos. Según el Monitor de Opinión Pública (MOP) de Zentrix Consultora, dos de cada tres personas se quedan sin dinero antes del día 20, una proporción que asciende al 83,3% entre quienes pertenecen a la clase baja y al 72% entre los menores de 40 años.
El relevamiento expone las dificultades de los hogares para sostener sus presupuestos y señala que casi cuatro de cada diez no consiguen llegar al final de la primera quincena con sus recursos. En contraste, apenas el 34% de los encuestados logra cubrir todos sus gastos mensuales y solo el 9,8% tiene capacidad de ahorro.
El endeudamiento aparece como otra de las consecuencias de esta situación. Durante los últimos seis meses, el 56,2% de la población tomó deuda para afrontar distintas obligaciones, mientras que el 81,8% considera que su salario pierde frente a la inflación.
Entre quienes recurrieron al crédito, más de la mitad, el 55,1%, destinó el dinero a gastos básicos de alimentación y salud. Otro 21,3% lo utilizó para pagar tarifas y servicios públicos, mientras que apenas el 11,8% lo orientó a la compra de bienes durables.
La clase baja, la más afectada por la falta de ingresos
Las diferencias por nivel socioeconómico muestran que los sectores de menores recursos enfrentan las mayores dificultades para llegar a fin de mes. En la clase baja, el 59,6% agota sus ingresos antes del día 15 y el 83,3% se queda sin dinero antes del día 20. Además, apenas el 0,9% logra ahorrar y el 68,1% se endeudó durante el último semestre.
Dentro de ese grupo, el 65,5% de quienes tomaron deuda utilizó los fondos para cubrir necesidades básicas.
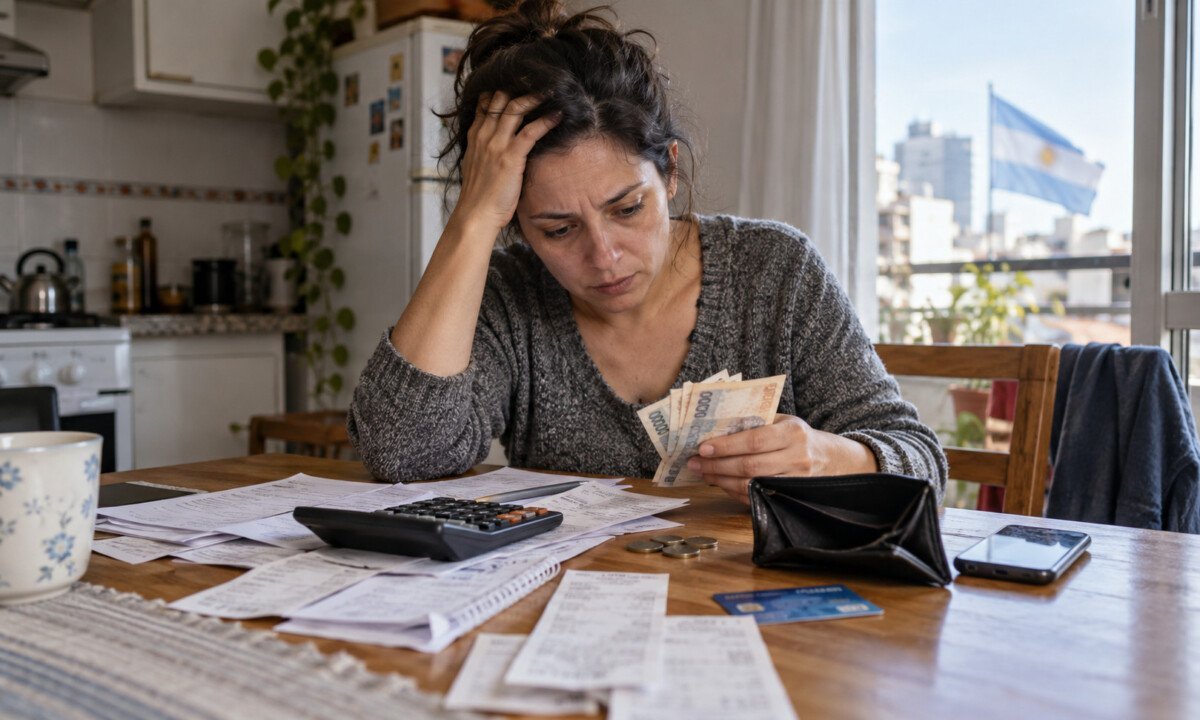
En la clase media, el 51,4% agota sus recursos antes de finalizar el mes y el 47,1% recurrió al endeudamiento. El 45,6% de quienes tomaron créditos los destinó a gastos primarios, mientras que el 29% los utilizó para pagar tarifas y servicios públicos, la proporción más alta entre los tres niveles socioeconómicos analizados.
La situación es diferente en la clase alta: el 20% se queda sin fondos antes de terminar el mes y el 61,9% tiene capacidad de ahorro. Aunque el 36,5% recurrió al crédito, el 63,4% de ese grupo lo destinó a la adquisición de bienes durables.
Los jóvenes también enfrentan dificultades para llegar a fin de mes
Los menores de 40 años aparecen entre los grupos más afectados por la pérdida de poder adquisitivo. De acuerdo con el informe, el 72% agota sus ingresos antes del día 20, solo el 3% consigue ahorrar y el 60,9% tomó deuda durante los últimos seis meses.
A su vez, el 69,1% de los jóvenes evalúa negativamente la situación económica del país, en un escenario marcado por las dificultades para cubrir los gastos corrientes.
La percepción de que los salarios quedan rezagados frente a los precios se mantiene elevada. Desde marzo, la proporción de encuestados que considera que sus ingresos pierden contra la inflación no bajó del 81% y alcanzó un máximo del 87,4% en julio.
Desde Zentrix advirtieron que la necesidad de financiar los gastos de un mes con los ingresos del siguiente puede profundizar el problema. “El ciclo se retroalimenta y la morosidad deja de ser un episodio para convertirse en un riesgo estructural de los hogares que usan la deuda como puente”, señalaron.
El reclamo de intervención estatal
Ante el avance del endeudamiento y la morosidad, el 67% de los encuestados considera que el Estado debe intervenir. Dentro de ese grupo, el 36,1% entiende que se trata de un problema social general que requiere atención pública, mientras que el 30,9% sostiene que debe haber intervención incluso cuando la deuda se origina en una relación entre privados.
Respecto de las medidas posibles, la opción con mayor respaldo es establecer reglas para el otorgamiento de créditos y sus condiciones. El 61,3% se manifestó a favor de esa alternativa, mientras que el 23,6% propuso refinanciar deudas a través del Banco Central.
En cambio, solo el 7,5% respaldó la condonación de deudas por ley. Los resultados reflejan una demanda mayoritaria de regulación del crédito en un contexto en el que cada vez más hogares recurren al financiamiento para cubrir necesidades básicas.
Fuente: Medios